SREDNJA RAZINA
Obrt u sustavu PDV-a
Obrt u sustavu PDV-a je obrt koji je, dobrovoljno ili po sili zakona, upisan u registar obveznika poreza na dodanu vrijednost (PDV).
- 9 min čitanja
DEFINICIJA
Obrt obvezno ulazi u sustav PDV-a kada njegov godišnji promet u tuzemstvu prijeđe 60.000 eura. Za praćenje tog praga računa se vrijednost isporuka prema pravilima Zakona o PDV-u, a ne samo naplaćeni primici.
ZAKON.HR, zakon.hr
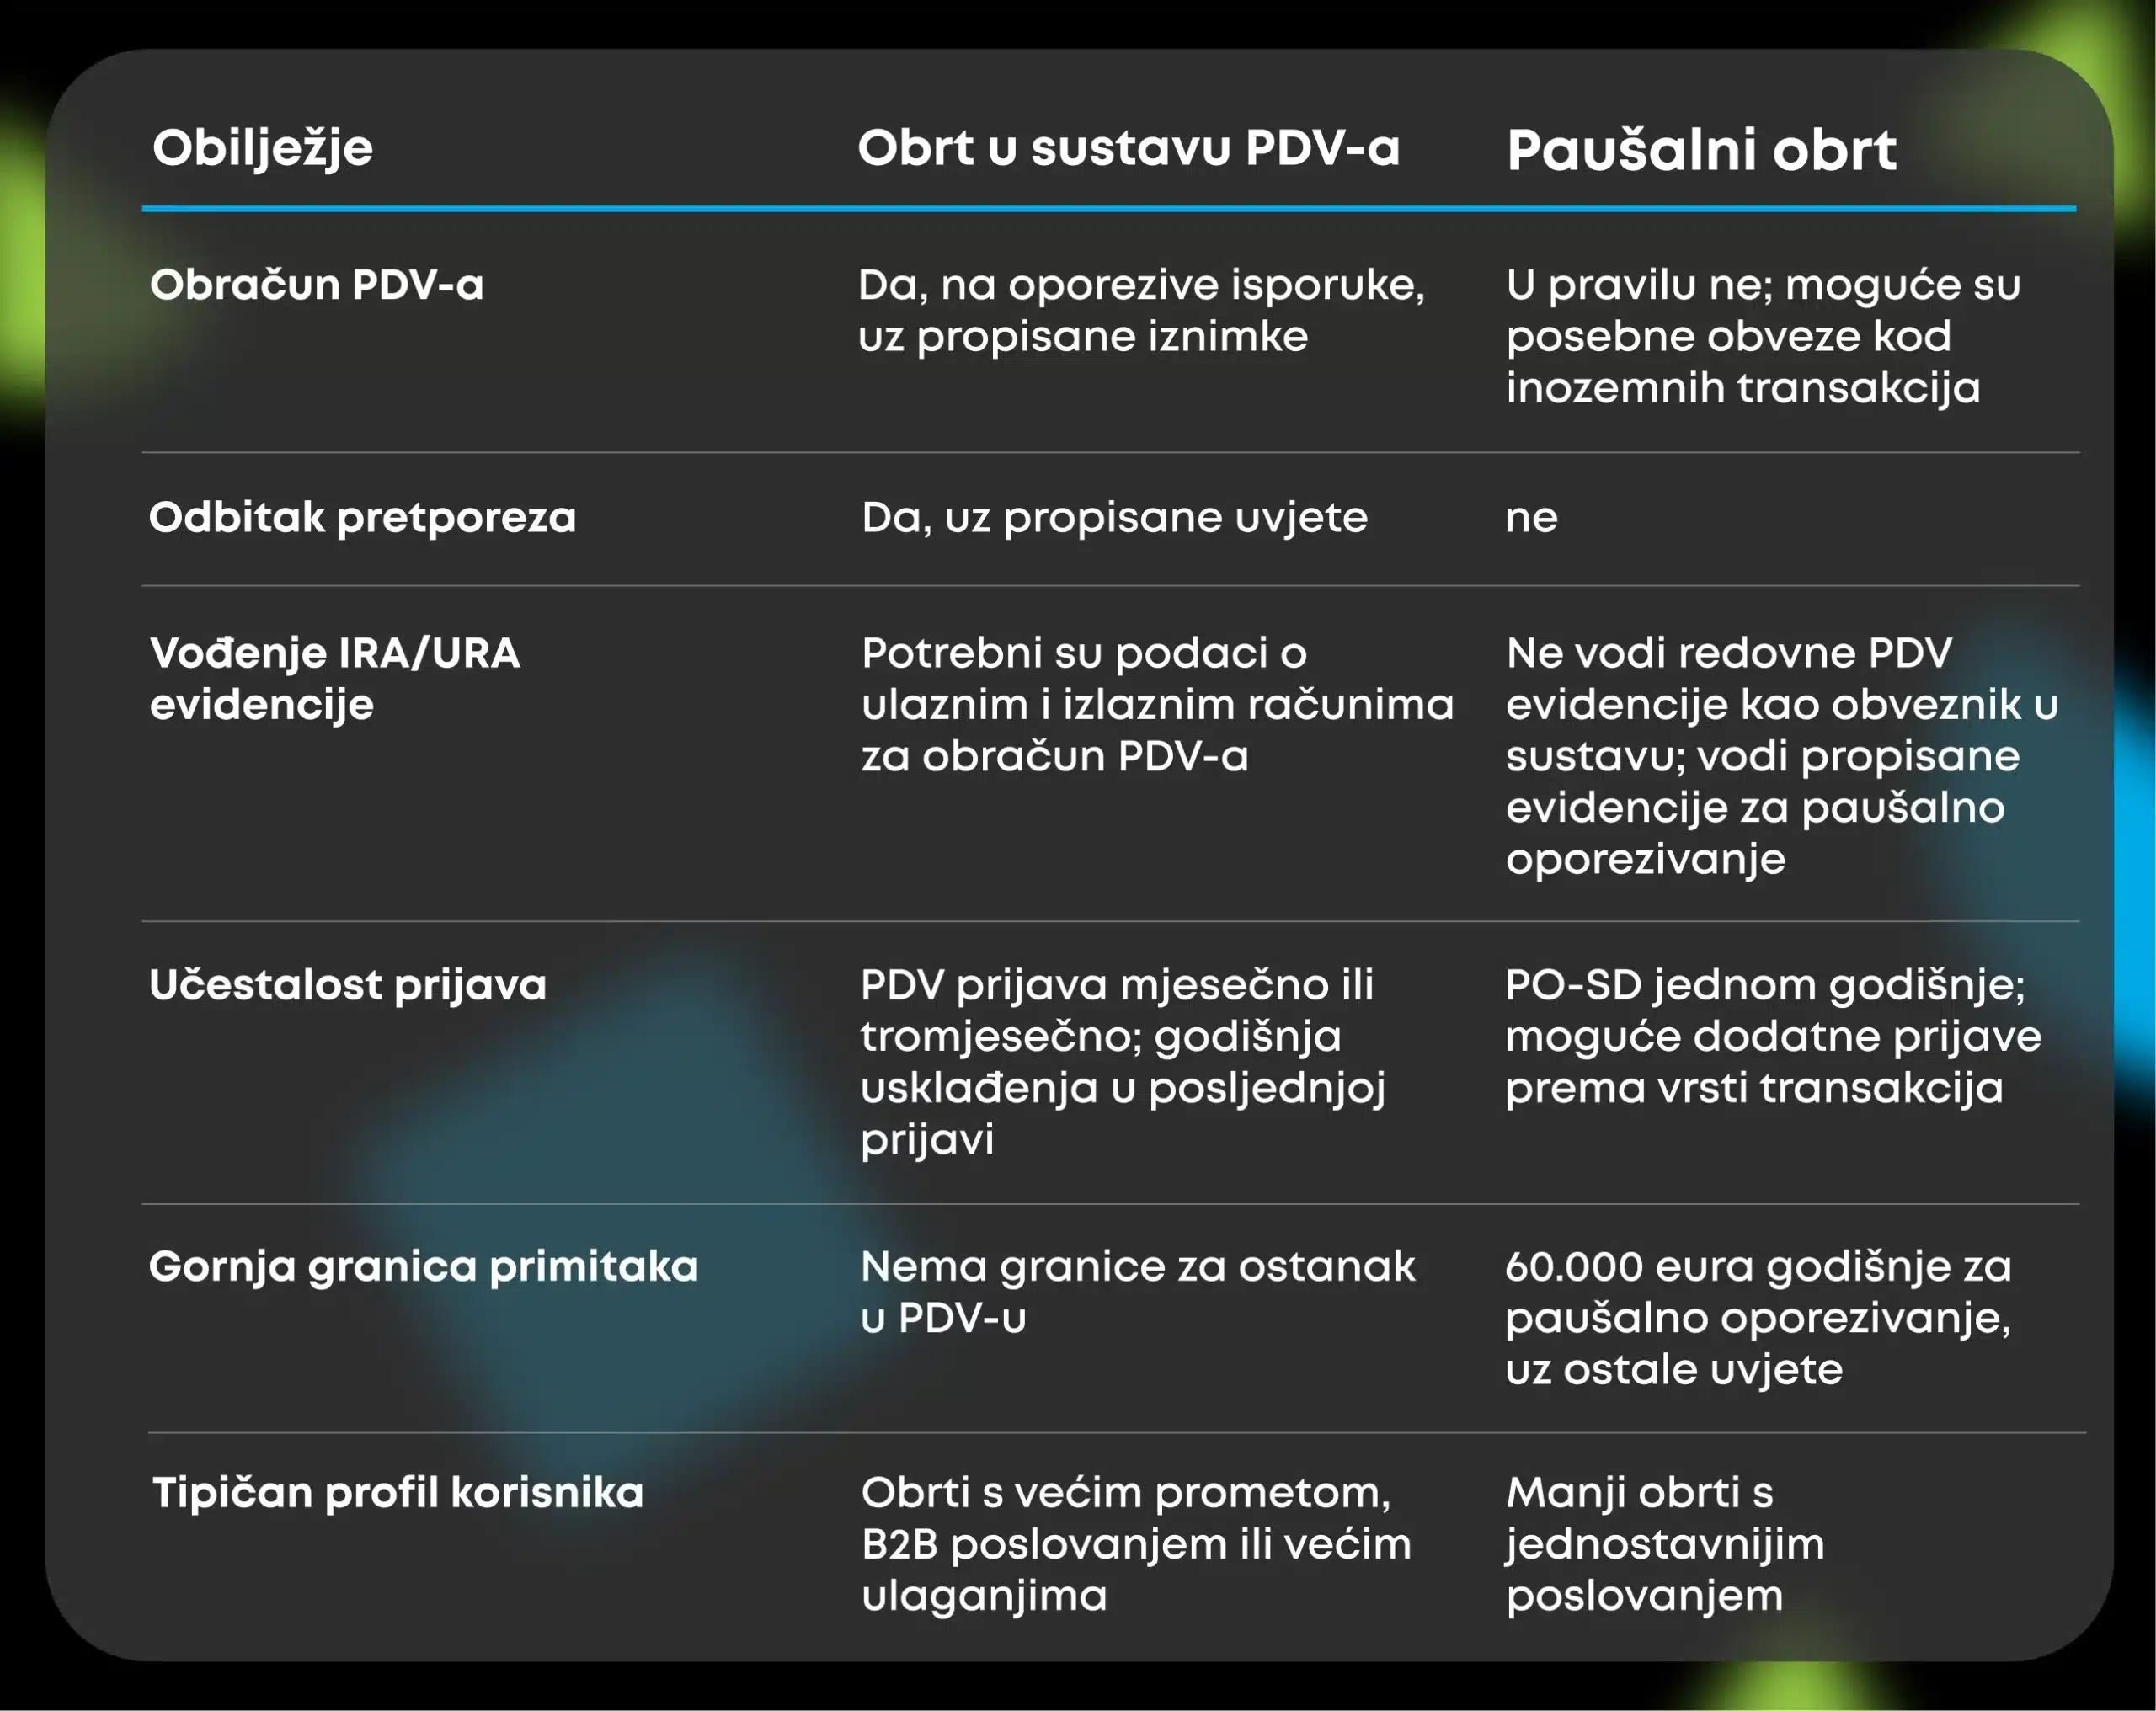
Ulaskom u sustav PDV-a obrtnik preuzima obvezu obračunavanja PDV-a na oporezive isporuke, ali stječe i pravo na odbitak pretporeza, uz ispunjavanje propisanih uvjeta. To je PDV iskazan na ulaznim računima za poslovne nabave.
Za razliku od njega, paušalni obrt nije u redovnom sustavu PDV-a i na svojim računima u pravilu ne obračunava PDV. Pojedine transakcije s inozemstvom mogu mu stvoriti posebne PDV obveze.
Kada obrt ulazi u sustav PDV-a?
Obrt u sustav PDV-a može ući na dva načina:
1. Po sili zakona
Kada godišnji promet u tuzemstvu prijeđe prag propisan Zakonom o PDV-u. Od 1. siječnja 2025. prag iznosi 60.000 eura, umjesto dotadašnjih 40.000 eura.
Obveza može nastati tijekom godine, pa promet treba pratiti redovito. Prelazak praga odnosi se i na paušalne obrtnike i na obrtnike koji već vode poslovne knjige.
2. Dobrovoljno
Obrtnik može zatražiti ulazak u sustav PDV-a i prije prelaska praga ako mu to odgovara. Primjerice, kada većinom posluje s drugim PDV obveznicima i planira veće nabave opreme ili materijala za koje može koristiti odbitak pretporeza.
Prema članku 90.h Zakona o PDV-u, kod dobrovoljnog ulaska redovni postupak oporezivanja obvezno se primjenjuje u tekućoj i sljedećoj kalendarskoj godini.
Stope PDV-a u Hrvatskoj
Hrvatska primjenjuje stope PDV-a od 25%, 13%, 5% i 0%. Koja se stopa primjenjuje ovisi o konkretnoj isporuci, a ne samo o djelatnosti obrta.
25% (opća stopa)
Primjenjuje se na većinu dobara i usluga, primjerice IT usluge, elektroniku te savjetodavne i brojne obrtničke usluge.
13% (snižena stopa)
Primjenjuje se, među ostalim, na usluge smještaja te pripremanje i usluživanje jela i slastica u ugostiteljstvu. Pića nisu općenito obuhvaćena tom stopom.
5% (niža snižena stopa)
Primjenjuje se na propisane kategorije knjiga, lijekova, medicinske opreme i određenih prehrambenih proizvoda.
0% (nulta stopa)
Primjenjuje se na isporuku i ugradnju solarnih ploča na zakonom određene objekte ili u njihovoj blizini. Izvoz i određene isporuke unutar EU-a oslobođeni su PDV-a uz ispunjavanje uvjeta; to oslobođenje treba razlikovati od stope od 0%.
Potpuni popis isporuka i uvjete za primjenu pojedine stope propisuje članak 38. Zakona o PDV-u.
Kako se obrt prijavljuje u sustav PDV-a?
Za prijavu se koristi Zahtjev za registriranje za potrebe PDV-a (Obrazac P-PDV). Zahtjev se podnosi Poreznoj upravi, u pravilu elektronički putem sustava ePorezna.
U zahtjevu se navodi razlog upisa: obvezni ulazak zbog prelaska praga ili dobrovoljna prijava.
Od datuma početka obveze obrtnik mora pravilno obračunavati PDV, voditi potrebne evidencije i podnositi prijave. Kod obveznog ulaska datum nastanka obveze određuju propisi, pa obračun PDV-a ne treba odgađati do primitka rješenja.
Približavate li se pragu, na vrijeme s knjigovođom provjerite datum ulaska, prijavu i postavke za izdavanje računa.
Posljedice zakašnjele ili izostale prijave
Ako obrt prijeđe prag, a ne prijavi se pravodobno, Porezna uprava može naknadno utvrditi obvezu upisa i obračuna PDV-a od datuma kada je ta obveza nastala.
To može značiti dodatnu obvezu plaćanja PDV-a i zateznih kamata, kao i prekršajne kazne. Zato godišnji promet treba pratiti tijekom cijele godine, a ne tek pri zaključivanju poslovnih knjiga.
Obveze nakon ulaska u sustav PDV-a
Ulaskom u sustav PDV-a obrt preuzima sljedeće obveze:
- Obračun PDV-a na oporezive isporuke, po odgovarajućoj stopi i uz primjenu posebnih pravila kada su propisana.
- Izdavanje ispravnih računa, uključujući eRačune i fiskalizaciju kada postoji obveza.
- Vođenje evidencija izlaznih i ulaznih računa, potrebnih za utvrđivanje obračunanog PDV-a i pretporeza.
- Podnošenje PDV prijava i plaćanje obveze u propisanim rokovima.
- Prelazak s paušalnog oporezivanja na vođenje poslovnih knjiga, ako je obrt dotad bio paušalno oporezivan. Vrsta knjiga ovisi o tome utvrđuje li obrt dohodak ili dobit.
IRA i URA nakon 2026.
Od izvještavanja za siječanj 2026. ukinuta je obveza predaje obrazaca U-RA i PPO, odnosno posebne evidencije o primljenim računima i prijave o tuzemnim isporukama s prijenosom porezne obveze.
Obrt i dalje mora osigurati podatke o ulaznim i izlaznim računima potrebne za točan obračun PDV-a. Ukidanje obrazaca ne ukida odgovornost za uredne evidencije.
Dio podataka Porezna uprava dobiva putem fiskalizacije eRačuna. Svaki račun i dalje treba pravodobno evidentirati, uz ispravne datume, iznose i porezni tretman. Digitalna razmjena olakšava posao, a točnost podataka ostaje temelj PDV prijave.


Rokovi za podnošenje PDV prijave
Razdoblje za koje obrt podnosi PDV prijavu ovisi o vrijednosti isporuka i vrsti transakcija.
Mjesečna prijava
Mjesečno razdoblje primjenjuje se, među ostalim, ako je vrijednost isporučenih dobara i usluga s PDV-om u prethodnoj godini iznosila 110.000 eura ili više. Mjesečne prijave podnose i obveznici koji obavljaju transakcije unutar EU-a, neovisno o tom pragu.
Tromjesečna (kvartalna) prijava
Tromjesečno razdoblje moguće je za obveznike čija je vrijednost isporuka s PDV-om u prethodnoj godini bila manja od 110.000 eura, ako ne obavljaju transakcije unutar EU-a. Mogu se odlučiti i za mjesečno podnošenje.
Godišnja prijava
Ne podnosi se posebna godišnja PDV prijava samo zato što obrt prijave podnosi tromjesečno. Potrebna godišnja usklađenja i ispravci provode se u prijavi za posljednje razdoblje oporezivanja u godini.
PDV prijava podnosi se do posljednjeg dana mjeseca koji slijedi nakon završetka razdoblja oporezivanja. Primjerice, za siječanj do kraja veljače, a za prvo tromjesečje do kraja travnja. Pravila propisuju članci 84. i 85. Zakona o PDV-u.
Odbitak pretporeza
Jedna od prednosti ulaska u sustav PDV-a jest pravo na odbitak pretporeza. Riječ je o PDV-u na poslovne nabave, poput materijala, opreme ili usluga podizvođača, za koje su ispunjeni uvjeti za odbitak.
Priznati pretporez oduzima se od obračunanog PDV-a na izlaznim računima. Ako je obračunani PDV veći, obrtnik plaća razliku. Ako je pretporez veći, može nastati pravo na povrat ili prijenos razlike u sljedeće razdoblje.
Kod većih ulaganja odbitak pretporeza može utjecati na trošak nabave i novčani tok. Ipak, nije svaki trošak osnova za puni odbitak, pa prije ulaganja treba provjeriti uvjete i ograničenja.
Izlazak iz sustava PDV-a
Obrt može zatražiti izlazak iz sustava PDV-a ako ispunjava propisane uvjete povezane s prometom u prethodnoj godini i obveznim razdobljem ostanka u sustavu.
Kod dobrovoljnog ulaska treba uzeti u obzir obvezu primjene redovnog postupka u tekućoj i sljedećoj kalendarskoj godini. Sam pad prometa tijekom godine ne znači automatski izlazak iz sustava.
Prije izlaska treba provjeriti i moguće ispravke pretporeza za zalihe i dugotrajnu imovinu.
Izlazak iz PDV-a ne znači automatski povratak na paušalno oporezivanje. Za taj je korak potrebno zasebno ispuniti uvjete i urediti porezni status obrta.
Fiskalizacija 2.0 i obrt u sustavu PDV-a
Od 1. siječnja 2026. obrti u sustavu PDV-a imaju obvezu izdavanja i zaprimanja eRačuna za tuzemne transakcije obuhvaćene Zakonom o fiskalizaciji, uz propisane iznimke. Obveza uključuje fiskalizaciju izdanih i zaprimljenih eRačuna te eIzvještavanje u propisanim slučajevima.
Za obrtnike izvan sustava PDV-a obveza zaprimanja počela je 1. siječnja 2026., dok obveza izdavanja prema tom zakonu počinje 1. siječnja 2027. Više o primjeni dostupno je na stranicama Porezne uprave o eRačunima.
Za razmjenu eRačuna potrebno je rješenje koje podržava propisani strukturirani format i fiskalizaciju. Račun izrađen u Wordu ili Excelu i poslan kao PDF sam po sebi nije eRačun. Računi građanima podliježu zasebnim pravilima fiskalizacije u krajnjoj potrošnji.


Obrt u sustavu PDV-a vs. paušalni obrt
Moglo bi vas zanimati...
Kada obrt mora ući u sustav PDV-a?
Kada godišnji promet u tuzemstvu prijeđe 60.000 eura. Za prag se prati vrijednost isporuka prema Zakonu o PDV-u, a ne samo naplaćeni primici.
Mogu li se dobrovoljno prijaviti u sustav PDV-a prije nego dosegnem prag?
Da. Kod dobrovoljnog ulaska redovni postupak oporezivanja PDV-om obvezno se primjenjuje u tekućoj i sljedećoj kalendarskoj godini.
Je li obrazac U-RA i dalje obavezan?
Od izvještavanja za siječanj 2026. više se ne predaje obrazac U-RA, kao ni PPO. Podatke o ulaznim i izlaznim računima potrebne za točan obračun PDV-a i dalje treba uredno voditi.
Koje stope PDV-a se primjenjuju na obrtničke usluge?
Na većinu se primjenjuje opća stopa od 25%. Snižene stope od 13% i 5% te stopa od 0% primjenjuju se samo na zakonom određene isporuke.
Mogu li izaći iz sustava PDV-a natrag u paušalni obrt?
Moguće je ako ispunjavate uvjete za izlazak iz sustava PDV-a i zasebne uvjete za paušalno oporezivanje. Promjena nije automatska.
Koliko često se podnosi PDV prijava?
Mjesečno ili tromjesečno, ovisno o vrijednosti isporuka i transakcijama obrta. Za tromjesečno razdoblje vrijednost isporuka s PDV-om u prethodnoj godini mora biti manja od 110.000 eura, a obveznik ne smije obavljati transakcije unutar EU-a. Prijava se podnosi do kraja mjeseca koji slijedi nakon razdoblja oporezivanja. Posebna godišnja PDV prijava nije obvezna samo zbog tromjesečnog podnošenja.
- AŽURIRANO: 07/09/2026
- POVEZANI POJMOVI