SREDNJA RAZINA
Samostalna djelatnost
Obrt, odvjetnički ured i OPG imaju različita pravila poslovanja, ali mogu pripadati istoj poreznoj kategoriji: samostalnoj djelatnosti. Za vas je važno znati kojoj vrsti pripadate jer o tome ovise registracija, porezi, doprinosi i obveze povezane s računima.
- 14 min čitanja
DEFINICIJA
Samostalna djelatnost u poreznom je smislu krovni pojam koji obuhvaća obrt i s njim izjednačene djelatnosti, slobodna zanimanja, poljoprivredu i šumarstvo te proizvodnju električne energije. Vrste dohotka i djelatnosti uređuju članci 28. i 29. Zakona o porezu na dohodak.
Sama registracija OPG-a ili postavljanje solarne elektrane ne znači automatski da ste obveznik poreza na dohodak od samostalne djelatnosti. Za te djelatnosti vrijede posebni uvjeti.
zakon.hr, članci 28. i 29. Zakona o porezu na dohodak
Koje vrste dohotka spadaju u samostalnu djelatnost?
Prema Zakonu o porezu na dohodak, dohodak od samostalne djelatnosti obuhvaća četiri skupine:
Obrt i s obrtom izjednačene djelatnosti
Obrt se upisuje u Obrtni registar. Ovisno o ispunjenim uvjetima, dohodak se može oporezivati paušalno ili utvrđivati prema poslovnim knjigama. Više pročitajte u pojmu Paušalni obrt. Porezna kategorija obuhvaća i druge djelatnosti izjednačene s obrtničkima, koje se ne moraju registrirati na isti način kao obrt.
Slobodna zanimanja
Profesionalne djelatnosti fizičkih osoba, primjerice odvjetnika, liječnika, arhitekata, novinara, umjetnika i sportaša. Porezni status evidentira se u Registru poreznih obveznika (RPO), a uvjeti za rad ovise o struci. Dohodak se u pravilu utvrđuje prema poslovnim knjigama, uz zakonske iznimke za pojedina zanimanja.
Poljoprivreda i šumarstvo
Obuhvaća korištenje prirodnih bogatstava zemlje i prodaju ili zamjenu proizvoda dobivenih tim djelatnostima u neprerađenom stanju. Može se obavljati kroz OPG, a porezne obveze ovise o zakonskim uvjetima i statusu gospodarstva. Detalje donosi pojam OPG.
Proizvodnja električne energije
Ova skupina odnosi se na fizičke osobe koje proizvode električnu energiju kao krajnji kupci s vlastitom proizvodnjom, uz uvjete iz posebnih propisa. Porezni status ovisi i o ostvarenim primicima, pa svaka kućna solarna elektrana ne znači otvaranje samostalne djelatnosti.
Što su slobodna zanimanja?
Slobodna zanimanja profesionalne su djelatnosti koje fizička osoba obavlja samostalno. Za mnoge su potrebne posebne kvalifikacije, odobrenje za rad ili članstvo u strukovnoj komori, ali ti uvjeti nisu jednaki za sva zanimanja.
Porezna uprava u tu kategoriju ubraja, među ostalima, zdravstvene djelatnike, veterinare, odvjetnike, javne bilježnike, revizore, inženjere, arhitekte, porezne savjetnike, stečajne upravitelje, tumače, prevoditelje, turističke djelatnike, znanstvenike, književnike, izumitelje, samostalne predavače, novinare, umjetnike i sportaše.
Glavne razlike u odnosu na obrt odnose se na sljedeće:
Registracija
Slobodno zanimanje registrira se prema pravilima struke, uz poreznu prijavu u RPO. RPO služi evidentiranju poreznih obveza i nije zamjena za potrebno odobrenje za rad. U RPO se prijavljuju i obrtnici.
Oporezivanje
Za slobodna zanimanja nije predviđen paušalni porez kao za obrt. Dohodak se u pravilu utvrđuje prema poslovnim knjigama. Novinari, umjetnici i sportaši mogu, pod zakonskim uvjetima, primjenjivati pravila drugog dohotka. Moguć je i prelazak na porez na dobit kada su ispunjeni uvjeti.
Doprinosi
Obveze doprinosa za mirovinsko i zdravstveno osiguranje ovise o osnovi osiguranja i poreznom statusu. Posebno pravo imaju samostalni umjetnici koji ispunjavaju propisane uvjete, kojima se doprinosi mogu plaćati iz državnog proračuna.
PDV prag
Prag za oslobođenje malih poreznih obveznika iznosi 60.000 EUR godišnjeg prometa u tuzemstvu, utvrđenog prema pravilima PDV-a. Za određene usluge, primjerice pojedine zdravstvene usluge, postoje posebna oslobođenja koja ne ovise o tom pragu.
Povremena samostalna djelatnost
Povremeni posao nije automatski samostalna djelatnost u poreznom smislu. Pri procjeni su važni priroda posla, način organizacije, samostalnost te namjera trajnog ili ponavljanog obavljanja.
- Kod organiziranog, trajnog poslovanja u pravilu treba registrirati odgovarajuću djelatnost i voditi propisane evidencije.
- Povremena usluga ili autorski rad mogu se oporezivati kao drugi dohodak ako su ispunjeni uvjeti za takav obračun. Naziv ugovora sam po sebi ne određuje porezni tretman.
Za isplate drugog dohotka domaći poslovni isplatitelj u pravilu obračunava i uplaćuje porez te pripadajuće doprinose. Kod primitaka iz inozemstva ili od osoba koje nisu obvezne provesti obračun obveze mogu prijeći na primatelja. Za informativni izračun naknada možete koristiti alate za ugovore i honorare.
Ne postoji univerzalan broj poslova ili iznos koji sam određuje granicu. Prije nego povremeni angažman preraste u redovito poslovanje, provjerite odgovarajući oblik s knjigovođom ili Poreznom upravom.
Kako se registrira samostalna djelatnost?
Način oporezivanja ovisi o vrsti djelatnosti i ispunjenim uvjetima:
- Obrt može biti paušalno oporezivan ako ispunjava uvjete, među kojima su godišnji primici do 60.000 EUR i status izvan sustava PDV-a. U drugim slučajevima vodi poslovne knjige radi utvrđivanja dohotka ili dobiti. Povezanu temu obrađuje pojam Obrt u sustavu PDV-a.
- Slobodno zanimanje u pravilu utvrđuje dohodak kao razliku poslovnih primitaka i izdataka, uz propisane predujmove. Za novinare, umjetnike i sportaše postoje posebna pravila oporezivanja kao drugog dohotka, a pod propisanim uvjetima moguć je i porez na dobit.
- OPG ima porezni status koji ovisi o djelatnosti, primicima i drugim uvjetima. Detaljnu razradu donosi pojam OPG.
- Proizvodnja električne energije oporezuje se prema posebnim pravilima za tu djelatnost, ovisno o statusu proizvođača i ispunjenim uvjetima.
Prije početka rada provjerite i prijave na obvezna osiguranja. Upis u registar, porezna prijava i prijava osiguranja različiti su koraci, iako dio postupka može biti povezan elektroničkim putem. Za pojedina regulirana zanimanja (npr. odvjetnici, javni bilježnici, revizori) dodatno je potreban upis u odgovarajuću strukovnu komoru prije ili uz poreznu registraciju.


Samostalna djelatnost uz radni odnos ili uz mirovinu
Samostalnu djelatnost moguće je obavljati uz zaposlenje, ako to dopuštaju propisi za konkretnu djelatnost i obveze prema poslodavcu. Tada se za doprinose u pravilu primjenjuju pravila druge djelatnosti. Zaposlenje samo po sebi ne uklanja dodatnu obvezu doprinosa.
- Godišnja osnovica ovisi o ostvarenom dohotku, dobiti ili paušalnom dohotku i razdoblju obavljanja druge djelatnosti.
- Stope i način obračuna razlikuju se od onih kada je djelatnost glavna osnova osiguranja.
- Kod paušalno oporezivane druge djelatnosti doprinose rješenjem utvrđuje Porezna uprava. Kod utvrđivanja dohotka ili dobiti prema poslovnim knjigama obveznik obračunava doprinose i podnosi propisano izvješće.
- Za godišnju osnovicu kod utvrđivanja dohotka ili dobiti propisana je gornja granica. Pravila uređuje Zakon o doprinosima.
Obrazac DOH služi godišnjoj prijavi poreza na dohodak i nije jedinstveni obrazac kojim se u svim slučajevima rješavaju doprinosi.
Za umirovljenike vrijede posebna pravila. Prema HZMO-u, od 1. siječnja 2026. korisnici starosne mirovine, starosne mirovine za dugogodišnjeg osiguranika i prijevremene starosne mirovine koji nakon navršenih 65 godina tijekom korištenja mirovine započnu obavljati obrt ili samostalnu profesionalnu djelatnost mogu primati 50 % mirovine.
Za druge dobi, vrste mirovina i djelatnosti pravila se razlikuju. Prije registracije provjerite utjecaj na isplatu mirovine i osnovu osiguranja. Status umirovljenika ne znači automatski primjenu nižih doprinosa kao kod djelatnosti uz zaposlenje.
Doprinosi za samostalnu djelatnost
Doprinosi za mirovinsko i zdravstveno osiguranje ovise o vrsti djelatnosti, poreznom statusu i osnovi osiguranja. Zato iznos nije jednak za osobu kojoj je djelatnost glavni posao i osobu koja je obavlja uz radni odnos.
Osnovice se utvrđuju za pojedinu godinu. Stope se primjenjuju prema važećim propisima i ne mijenjaju se nužno svake godine. Aktualan obračun provjerite s knjigovođom ili na stranicama Porezne uprave, uzimajući u obzir svoj status.
Iznimke:
- godišnji obračun prema pravilima druge djelatnosti kada su za to ispunjeni uvjeti
- pravila za privremenu nesposobnost za rad i naknadu plaće, koja ovise o osnovi osiguranja i teretu isplate naknade
- pravo pojedinih samostalnih umjetnika na plaćanje doprinosa iz državnog proračuna.
Kako se oporezuje samostalna djelatnost?
Način oporezivanja ovisi o vrsti djelatnosti i ispunjenim uvjetima:
- Obrt može biti paušalno oporezivan ako ispunjava uvjete, među kojima su godišnji primici do 60.000 EUR i status izvan sustava PDV-a. U drugim slučajevima vodi poslovne knjige radi utvrđivanja dohotka ili dobiti. Povezanu temu obrađuje pojam Obrt u sustavu PDV-a.
- Slobodno zanimanje u pravilu utvrđuje dohodak kao razliku poslovnih primitaka i izdataka, uz propisane predujmove. Za novinare, umjetnike i sportaše postoje posebna pravila oporezivanja kao drugog dohotka, a pod propisanim uvjetima moguć je i porez na dobit.
- OPG ima porezni status koji ovisi o djelatnosti, primicima i drugim uvjetima. Detaljnu razradu donosi pojam OPG.
- Proizvodnja električne energije oporezuje se prema posebnim pravilima za tu djelatnost, ovisno o statusu proizvođača i ispunjenim uvjetima.
Za dohodak koji ulazi u godišnji obračun provjerite porezne stope prema gradu ili općini. Te stope treba razlikovati od stopa doprinosa i pravila paušalnog oporezivanja.
PDV je zasebna obveza. Prag oslobođenja za male porezne obveznike iznosi 60.000 EUR godišnjeg prometa u tuzemstvu prema pravilima Zakona o PDV-u. U promet za taj prag ne ulaze sve stavke jednako, a pojedine usluge imaju posebna oslobođenja. Zato se ne može tvrditi da svaka djelatnost nakon 60.000 EUR ukupnih primitaka automatski ulazi u sustav PDV-a. Dodatno objašnjenje potražite u tekstu o ulasku u sustav PDV-a u 2026. godini.
Fiskalizacija i eRačun za samostalnu djelatnost
Obveze ovise o poreznom statusu, vrsti kupca i transakciji. Za tuzemno poslovanje s poslovnim primateljima na koje se primjenjuje Zakon o fiskalizaciji vrijedi:
- Od 1. siječnja 2026. obveznici u sustavu PDV-a izdaju i zaprimaju eRačune te provode njihovu fiskalizaciju. Obveznici poreza na dohodak od samostalne djelatnosti i poreza na dobit izvan sustava PDV-a moraju zaprimati eRačune i fiskalizirati njihovo zaprimanje.
- Od 1. siječnja 2027. na te obveznike izvan sustava PDV-a proširuje se i izdavanje te fiskalizacija izdanih eRačuna.
To obuhvaća obrte, slobodna zanimanja i poljoprivrednike s odgovarajućim poreznim statusom. Za javnu nabavu vrijede i posebna pravila. Više o razmjeni pročitajte na stranici eRačuni u B2B poslovanju.
Računi građanima pripadaju krajnjoj potrošnji (B2C) i fiskaliziraju se prema zasebnim pravilima. Od 2026. ona obuhvaćaju i naplatu na transakcijski račun, uz zakonske iznimke. Fiskalizirani račun građaninu time ne postaje B2B eRačun. Ni PDF poslan e-poštom nije strukturirani eRačun.
Obveznicima izvan sustava PDV-a koji ispunjavaju uvjete dostupna je besplatna državna aplikacija MIKROeRAČUN. Tijekom 2026. podržava zaprimanje, fiskalizaciju zaprimljenih eRačuna i njihovo čuvanje, a izdavanje i fiskalizacija izdanih eRačuna dostupni su od 1. siječnja 2027. Aktualne mogućnosti i uvjete objavljuje Porezna uprava.
Ako uz eRačune trebate ponude, račune građanima i pristup za knjigovođu, mer aplikacija povezuje te zadatke na jednom mjestu. Pri odabiru rješenja provjerite podržava li sve račune koje izdajete i način na koji surađujete s knjigovođom.


Samostalna djelatnost ili obrt
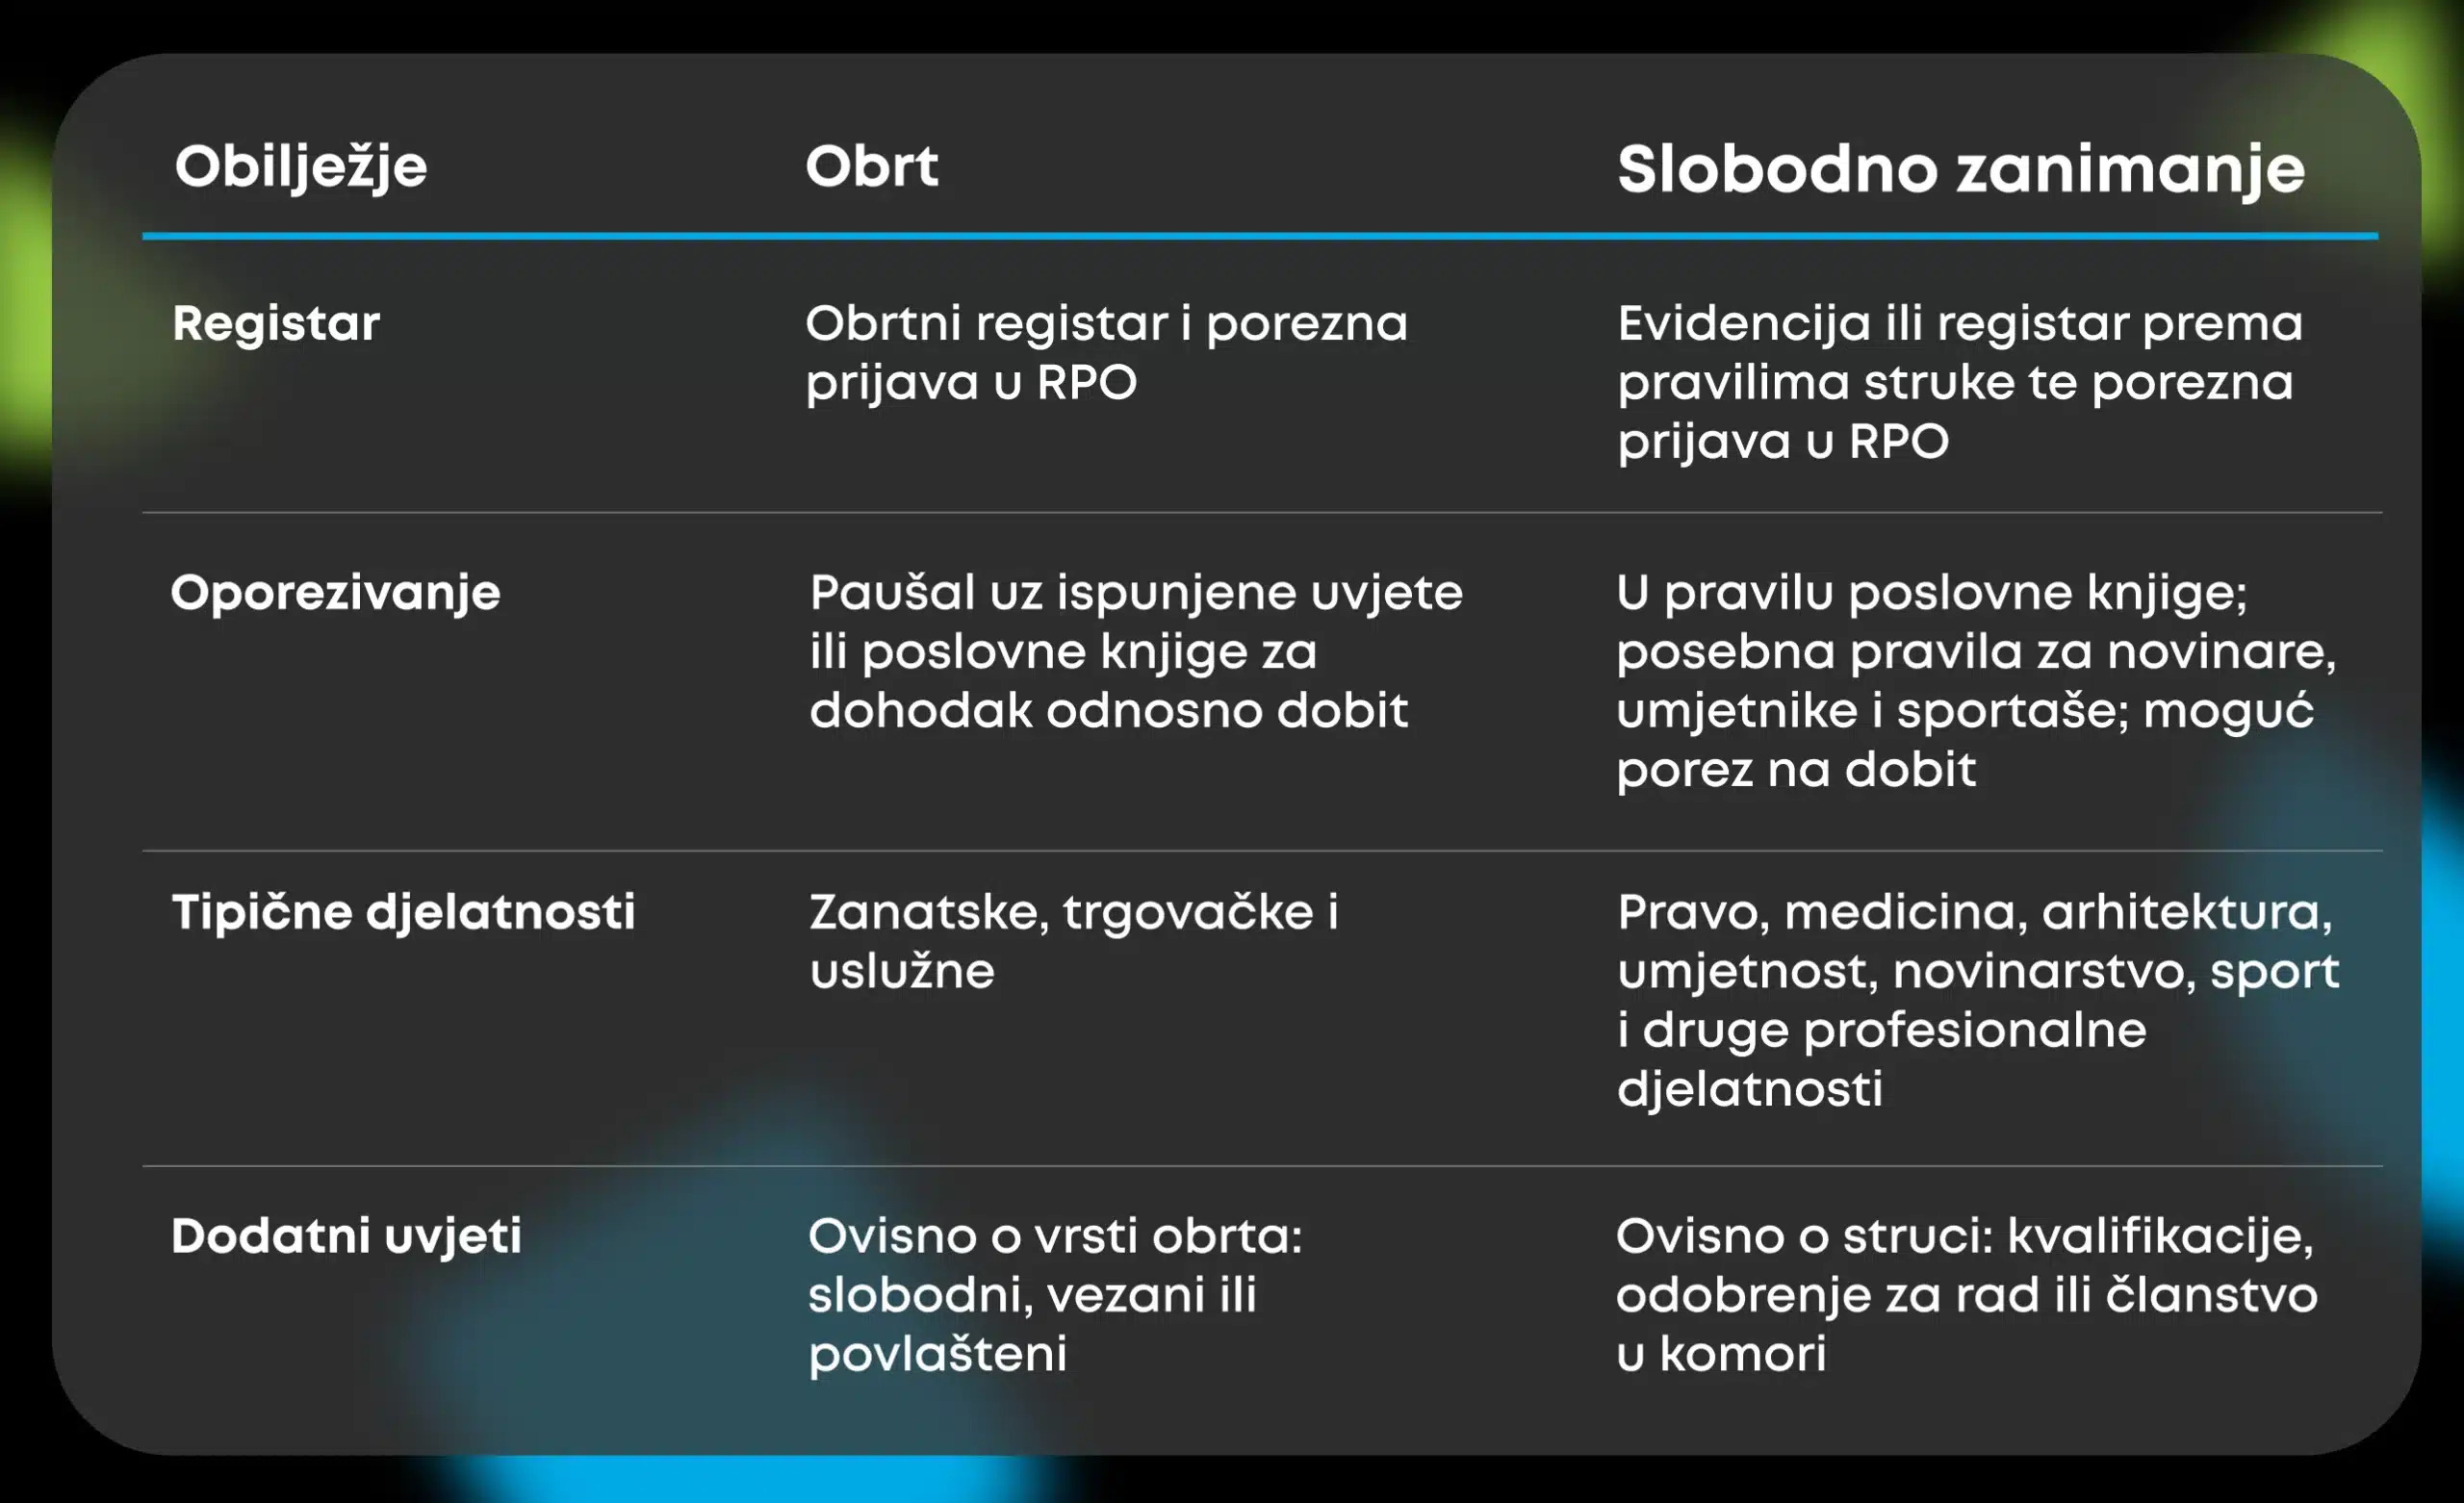
Obrt je jedna od vrsta samostalne djelatnosti. Kada se uspoređuju načini poslovanja, najčešće se zapravo uspoređuju obrt i slobodno zanimanje:
Moglo bi vas zanimati...
Što je samostalna djelatnost?
Samostalna djelatnost krovni je porezni pojam koji obuhvaća obrt i s njim izjednačene djelatnosti, slobodna zanimanja, poljoprivredu i šumarstvo te proizvodnju električne energije. Podjelu uređuje članak 28. Zakona o porezu na dohodak.
Je li obrt vrsta samostalne djelatnosti ili joj je alternativa?
Obrt je jedna od vrsta samostalne djelatnosti, a ne njezina alternativa. Kada birate oblik poslovanja, uspoređujete ga s konkretnim drugim oblikom, primjerice slobodnim zanimanjem, ako je dostupan za vaš posao.
Koja je razlika između obrta i slobodnog zanimanja?
Obrt se upisuje u Obrtni registar, dok se slobodno zanimanje registrira prema pravilima struke. Oba imaju poreznu prijavu u RPO. Obrt može biti paušalno oporezivan uz ispunjene uvjete. Kod slobodnih zanimanja u pravilu se vode poslovne knjige, uz posebne mogućnosti za novinare, umjetnike i sportaše.
Što spada u slobodna zanimanja?
Među ostalima, samostalne profesionalne djelatnosti odvjetnika, liječnika, veterinara, arhitekata, inženjera, poreznih savjetnika, revizora, prevoditelja, novinara, umjetnika i sportaša, uz ispunjene uvjete za taj porezni status.
Kako se registrira samostalna djelatnost slobodnog zanimanja?
Najprije treba ispuniti uvjete struke i pribaviti odobrenje ili upis u odgovarajući registar kada je to propisano. Porezna prijava u RPO podnosi se putem sustava ePorezna ili nadležne ispostave u roku od osam dana od početka djelatnosti. Potrebno je urediti i status obveznih osiguranja.
Mogu li obavljati samostalnu djelatnost uz radni odnos ili uz mirovinu?
Moguće je, ali uvjeti ovise o djelatnosti i statusu osobe. Uz zaposlenje se u pravilu primjenjuju doprinosi za drugu djelatnost. Uz mirovinu treba provjeriti utjecaj na njezinu isplatu: određeni korisnici nakon 65. godine od 2026. mogu započeti obrt ili samostalnu profesionalnu djelatnost uz 50 % mirovine.
Što je povremena samostalna djelatnost i razlikuje li se od "drugog dohotka"?
Povremeni posao može se oporezivati kao drugi dohodak kada za to postoje uvjeti. Za organizirano i trajno poslovanje u pravilu je potrebna registracija djelatnosti. Porezni tretman određuju stvarne okolnosti posla, a ne samo naziv ugovora ili broj angažmana.
Koje doprinose plaćam za samostalnu djelatnost?
U pravilu doprinose za mirovinsko i zdravstveno osiguranje. Osnovica, način obračuna i eventualne iznimke ovise o vrsti djelatnosti, poreznom statusu i tome jeste li osigurani po drugoj osnovi.
Mora li samostalna djelatnost fiskalizirati račune i izdavati eRačune?
Obveze ovise o poreznom statusu i kupcu. U B2B poslovanju obveznici PDV-a od 2026. izdaju, zaprimaju i fiskaliziraju eRačune. Obveznici poreza na dohodak od samostalne djelatnosti ili dobit izvan PDV-a od 2026. zaprimaju i fiskaliziraju zaprimljene eRačune, a od 2027. i izdane. Za račune građanima vrijede pravila B2C fiskalizacije, uz zakonske iznimke.
Može li mi mer pomoći oko računa za samostalnu djelatnost?
Da, mer omogućuje izradu i slanje računa i eRačuna, njihovo zaprimanje i fiskalizaciju te pristup za knjigovođu. Tako dokumente povezane s računima možete rješavati na jednom mjestu.
- AŽURIRANO: 22/09/2026
- POVEZANI POJMOVI